
Swap-Angebot der Bank prüfen: Mid-Market-Satz, Marge und Alternativen
Zuletzt aktualisiert:
Ein Swap-Angebot Ihrer Bank ist marktgerecht, wenn der angebotene Festsatz nah am Mid-Market-Swapsatz für genau dieselben Konditionen liegt und die Differenz, also die Marge der Bank, sichtbar und nachvollziehbar ist. Die Prüfung hat vier Schritte: Konditionen festhalten, Mid-Market-Satz für diese Konditionen ermitteln, die Differenz in Basispunkten und in Euro ausdrücken und prüfen, ob Absicherungsumfang und Instrument zu Ihren Darlehen passen.
Dieser Leitfaden führt mit einem Rechenbeispiel durch die vier Schritte, vergleicht Swap, Cap und Collar und zeigt, wie Finanzteams die Prüfung vor dem Bankgespräch in TreasuryView vorbereiten.
Wie prüfe ich, ob das Swap-Angebot meiner Bank marktgerecht ist?
1. Konditionen des Angebots festhalten. Nominalbetrag, Beginn (sofort oder Forward-Start), Laufzeit, Tilgungsprofil, variabler Referenzzins und seine Laufzeit, Festsatz, Zahlungsfrequenz und Zinstagekonvention. Der Swap bildet das abgesicherte Darlehen ab: dieselben Fixing-Termine, dasselbe Tilgungsprofil und ein Nominal, das das Darlehen nicht übersteigt.
2. Mid-Market-Swapsatz für diese Konditionen ermitteln. Der Mid-Market-Satz ist der Festsatz, bei dem der Swap am Abschlusstag einen Marktwert von null hat. Er wird aus der aktuellen Zinskurve berechnet, ohne Marge der Bank. Für ein Tilgungsdarlehen ist der veröffentlichte Standard-Swapsatz der Laufzeit nicht der richtige Maßstab: Der Mid-Market-Satz hängt vom Tilgungsprofil ab. Verwenden Sie Marktdaten vom selben Tag wie das Angebot, denn die Zinskurven bewegen sich im Tagesverlauf.
3. Differenz in eine Marge umrechnen. Die Differenz zwischen angebotenem Festsatz und Mid-Market-Satz ist die Marge in Basispunkten. Multipliziert mit dem Barwert eines Basispunkts Festsatz über die Laufzeit (im Beispiel unten rund 405 € je Basispunkt) ergibt sie die Marge als Barwert in Euro. Ungefähr derselbe Betrag zeigt sich als negativer Marktwert des neuen Swaps am ersten Tag. Eine Marge ist üblich: Banken preisen Kreditrisiko, Kapitalkosten und ihre eigene Marge ein. Entscheidend ist, dass Sie die Höhe kennen und Angebote vergleichen. Bitten Sie die Bank, Mid-Market-Satz und eingepreiste Kosten getrennt auszuweisen, und holen Sie am selben Tag Angebote von mehr als einer Bank ein.
4. Absicherungsumfang und Instrument prüfen. Welchen Anteil Ihrer variabel verzinsten Darlehen sichert der Swap ab (Absicherungsquote)? Was passiert, wenn das Darlehen vorzeitig zurückgezahlt oder refinanziert wird? Erreichen Sie mit einem Cap oder Collar den gewünschten Schutz mit einem besseren Verhältnis aus Kosten und Flexibilität? Dabei hilft der Vergleich weiter unten.
Beispiel aus TreasuryView: ein Swap zu drei Festsätzen
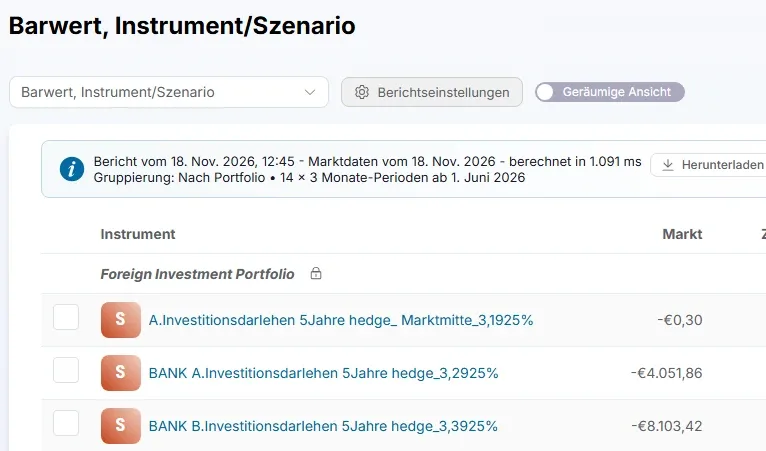
Ein Zinsswap über 1 Mio. € sichert das variabel verzinste „Investitionsdarlehen 5Jahre“ ab (Absicherungsquote 100 %): Sie zahlen vierteljährlich einen Festsatz und erhalten den 3-Monats-Referenzzins, Laufzeit bis 31. Dezember 2030, Zinstagekonvention ACT/360. TreasuryView bewertet denselben Swap zu drei Festsätzen, mit Marktdaten vom 18. November 2026:
| Variante | Festsatz | Aufschlag zum Mid-Market-Satz | Marktwert (Barwert) |
|---|---|---|---|
| Mid-Market | 3,1925 % | 0 bp | −0,30 € |
| Bank A | 3,2925 % | +10 bp | −4.051,86 € |
| Bank B | 3,3925 % | +20 bp | −8.103,42 € |
Zum Mid-Market-Satz von 3,1925 % ist der Swap praktisch null wert (−0,30 €). Jeder Basispunkt Aufschlag kostet rund 405 € Barwert: Bank A preist mit 10 Basispunkten rund 4.050 € ein, Bank B mit 20 Basispunkten rund 8.100 €. Auf 1 Mio. € kostet das Angebot von Bank B über die Restlaufzeit 0,20 % pro Jahr mehr, also rund 2.000 € pro Jahr. Mit diesen Zahlen vergleichen Sie Angebote und sprechen mit der Bank über die Marge. Bank A und Bank B sind Beispielangebote.
Sollten wir variable Darlehen mit einem Zinsswap oder einem Cap absichern, und wie vergleiche ich beides?
Ein Swap schreibt Ihren Zins fest. Ein Cap setzt eine Obergrenze und lässt Ihnen den Vorteil sinkender Zinsen, gegen eine Prämie. Ein Collar kombiniert einen gekauften Cap mit einem verkauften Floor: Die Prämie sinkt oder entfällt, dafür endet der Vorteil sinkender Zinsen am Floor.
| Kriterium | Zinsswap (Festsatzzahler) | Zins-Cap | Collar |
|---|---|---|---|
| Wirkung | Fester Zins | Zinsobergrenze | Ober- und Untergrenze |
| Kosten bei Abschluss | Keine Prämie; die Marge steckt im Festsatz | Prämie, meist im Voraus | Geringere oder keine Prämie, da der verkaufte Floor den Cap finanziert |
| Sinkende Zinsen | Kein Vorteil | Voller Vorteil abzüglich Prämie | Vorteil bis zum Floor |
| Planungssicherheit | Am höchsten | Höchstzins bekannt | Zinsbandbreite bekannt |
| Vorzeitige Rückzahlung des Darlehens | Auflösung zum Marktwert, positiv oder negativ | Cap läuft weiter oder wird verkauft; höchstens die gezahlte Prämie geht verloren | Auflösung zum Marktwert |
| Marktwert aus Ihrer Sicht | Schwankt in beide Richtungen | Für den Käufer nie negativ | Schwankt in beide Richtungen |
So vergleichen Sie: Rechnen Sie für jede Variante die gesamten Zinskosten (Darlehenszinsen plus Swap-Zahlungen oder Darlehenszinsen plus die auf die Laufzeit verteilte Cap-Prämie) unter denselben Szenarien: unveränderte Zinsen, Zinsen entlang der Forward-Kurve, +100 und −100 Basispunkte sowie eine steilere oder flachere Kurve. Als Faustregel ist der Cap günstiger als der Swap, wenn der Referenzzins im Durchschnitt unter dem Swapsatz abzüglich der jährlichen Kosten der Cap-Prämie bleibt. Mitentscheidend sind Ihre Zinsmeinung, das Budget für eine Prämie, die Wahrscheinlichkeit einer vorzeitigen Rückzahlung oder Refinanzierung, eine Absicherungsauflage im Kreditvertrag und die Bilanzierung der Absicherung.
Mehr dazu: Variabel verzinste Darlehen mit einem Zinsswap absichern, Absicherungsstrategien und Zinscap, Zinsfloor oder Zinscollar in TreasuryView anlegen.
So bereiten Sie die Prüfung in TreasuryView vor
Ab dem Abo GROW: Bewertung von Swaps, Szenarioanalysen und Vergleich von Absicherungskonditionen mit Bankangeboten.
-
Darlehen erfassen
Erfassen Sie das variabel verzinste Darlehen mit seinem Tilgungsprofil über die Eingabemaske oder den Excel-Upload, oder nutzen Sie das Darlehen, das bereits in TreasuryView liegt.
-
Bankangebot als Swap oder Cap erfassen
Tragen Sie die angebotenen Konditionen ein. TreasuryView bewertet das Instrument mit täglich aktualisierten Marktdaten, der Marktwert am Abschlusstag zeigt die eingepreiste Marge.
-
Szenarien vergleichen
Rechnen Sie dieselben Zinsszenarien (+/-100 Basispunkte, Versteilerung, Verflachung) für Swap, Cap und Collar und sehen Sie die Zinskosten mit und ohne Absicherung sowie die Absicherungsquote vorher und nachher.
-
Mit dem Ergebnis ins Bankgespräch
Teilen Sie die Auswertung mit CFO oder Geschäftsführung. Das Geschäft schließen Sie wie bisher direkt mit Ihrer Bank ab; TreasuryView liefert die unabhängige Prüfung im Vorfeld, nicht die Ausführung.
FAQ: Swap-Angebot der Bank prüfen
Was ist der Mid-Market-Swapsatz?
Der Mid-Market-Swapsatz ist der Festsatz, bei dem ein Zinsswap am Abschlusstag einen Marktwert von null hat. Er wird aus der aktuellen Zinskurve berechnet, ohne Marge, Kredit- und Kapitalkosten der Bank, und ist der neutrale Maßstab für ein Bankangebot mit denselben Konditionen.
Warum hat ein neuer Swap am ersten Tag einen negativen Marktwert?
Die Bank preist Marge, Kreditrisiko und Kapitalkosten in den Festsatz ein. Zu Mid-Market-Sätzen bewertet, ist der Swap aus Ihrer Sicht am Abschlusstag deshalb weniger als null wert. Dieser negative Betrag entspricht ungefähr der Marge als Barwert und eignet sich gut für den Vergleich von Angeboten.
Wie hoch ist die Marge eines Swap-Angebots in Euro?
Multiplizieren Sie den Aufschlag in Basispunkten mit dem Barwert eines Basispunkts Festsatz über die Laufzeit. Im TreasuryView-Beispiel (Swap über 1 Mio. € bis Ende 2030, Marktdaten vom 18. November 2026) sind das rund 405 € je Basispunkt: 10 Basispunkte Aufschlag ergeben rund 4.050 €, 20 Basispunkte rund 8.100 € Marge als Barwert. Noch einfacher: Erfassen Sie das Angebot in TreasuryView, der Marktwert am Abschlusstag zeigt die Marge direkt.
Welche Software hilft dem CFO, Refinanzierung und Zinsabsicherung vor dem Bankgespräch vorzubereiten?
TreasuryView ist Darlehensmanagement- und Treasury-Software für Finanzteams. Ab dem Abo GROW bewertet TreasuryView Zinsswaps mit täglich aktualisierten Marktdaten, bildet Caps und Collars ab, vergleicht Absicherungskonditionen mit Bankangeboten und rechnet Zinskostenszenarien (+/-100 Basispunkte, Versteilerung, Verflachung) für das gesamte Darlehensportfolio. So geht der CFO mit Zahlen zu Marge, Absicherungsquote und den Kosten jeder Alternative ins Bankgespräch.
Schließt TreasuryView den Swap ab?
Nein. Zinsswaps schließen Sie wie bisher direkt mit Ihrer Bank ab. TreasuryView bereitet die Entscheidung vor, bewertet den Swap nach dem Abschluss und verknüpft ihn mit dem Darlehen, das er absichert.
Prüfen Sie Ihr nächstes Swap-Angebot mit Ihren eigenen Daten
Erfassen Sie Ihre Darlehen und das Bankangebot und sehen Sie Marge und Szenarien, bevor Sie abschließen.
30 Tage kostenlos mit vollem Funktionsumfang. Keine Zahlungsmethode nötig, keine Software-Installation, jederzeit kündbar.