
Für Finanzteams mit Kreditlinien, die in Tranchen mit unterschiedlichen Zinssätzen, Währungen oder Laufzeiten aufgeteilt sind.
Tranchierte Darlehen verwalten: jede Tranche, jeder Zins und jede Laufzeit in einem Datensatz
Ein tranchiertes Darlehen teilt eine Kreditlinie in Teile mit eigenen Konditionen. Diese Seite zeigt, wie ein Unternehmen als Darlehensnehmer jede Tranche, ihre Zinsen und ihre Laufzeit im Blick behält und wie TreasuryView alle Tranchen unter einem Limit führt.
- 30 Tage kostenlos. Anmeldung in einer Minute, ohne Kreditkarte.
- Der Test endet automatisch. Abos ab 250 € im Monat (netto), jederzeit kündbar. Siehe Preise.
Was ein tranchiertes Darlehen ist
Ein tranchiertes Darlehen ist ein Darlehensvertrag, der in mehrere Tranchen aufgeteilt ist. Jede Tranche hat einen eigenen Betrag und kann einen eigenen Zinssatz, eine eigene Währung, ein eigenes Tilgungsprofil und eine eigene Laufzeit haben. „Tranche“ ist das französische Wort für „Scheibe“.
Der Begriff hat drei Bedeutungen, und die Suchergebnisse vermischen sie:
- Tranchen einer Kreditlinie: Eine Bank oder ein Konsortium stellt unter einem Vertrag Geld bereit, aufgeteilt etwa in ein Laufzeitdarlehen und eine revolvierende Tranche. Das ist der Fall, der Unternehmen als Darlehensnehmer betrifft.
- Gestaffelte Auszahlungen: Ein Darlehen wird in Teilbeträgen ausgezahlt, zum Beispiel nach Baufortschritt.
- Verbriefungstranchen: Ein Pool von Krediten wird in vorrangige, Mezzanine- und nachrangige Klassen mit einer Zahlungskaskade geteilt. Das ist ein Thema der strukturierten Finanzierung.
Diese Seite behandelt die ersten beiden Fälle aus Sicht des Darlehensnehmers. Verbriefungskaskaden bildet TreasuryView nicht ab.
Warum Unternehmen eine Kreditlinie in Tranchen aufteilen
-
Finanzierung an den Bedarf anpassen
Eine Laufzeittranche für eine Investition, eine revolvierende Tranche für das Betriebskapital. Die Laufzeittranche wird bei Abschluss voll ausgezahlt, die revolvierende nach Bedarf gezogen (Reed Smith, englisch).
-
Fest und variabel mischen
Eine Tranche mit festem, eine andere mit variablem Zins, um das Zinsrisiko der Kreditlinie zu verteilen.
-
Kredit in der Währung aufnehmen, in der Sie Umsatz erzielen
Eine Tranche in Fremdwährung für eine Tochtergesellschaft, deren Erlöse in dieser Währung anfallen.
-
Laufzeiten staffeln
Tranchen mit unterschiedlichen Fälligkeiten vermeiden einen einzigen großen Refinanzierungstermin.
Beispiel: eine Kreditlinie, drei Tranchen
Ein Unternehmen vereinbart mit seiner Bank eine Kreditlinie über 40 Mio. EUR und 10 Mio. USD. Sie besteht aus drei Tranchen mit jeweils eigenen Konditionen. Die Zahlen sind frei gewählt.
| Tranche | Betrag | Währung | Zinssatz | Tilgung | Laufzeit |
|---|---|---|---|---|---|
| A: Laufzeitdarlehen | 25 Mio. | EUR | 3-Monats-EURIBOR + 1,80 % (variabel) | Linear, vierteljährlich | 5 Jahre |
| B: Laufzeitdarlehen | 15 Mio. | EUR | 4,10 % (fest) | Endfällig | 7 Jahre |
| C: Laufzeitdarlehen | 10 Mio. | USD | 5,20 % (fest) | Endfällig | 5 Jahre |
Drei Dinge unterscheiden sich dann je Tranche. Die Zinskosten: A folgt dem EURIBOR, B und C nicht. Das Fälligkeitsprofil: A sinkt jedes Quartal, B und C werden in einer Summe fällig, in verschiedenen Jahren. Der Absicherungsbedarf: Nur die variable Tranche A trägt ein Zinsänderungsrisiko. Ein Zinsswap kann es ganz oder teilweise absichern. Tranche C in USD bringt zusätzlich ein Währungsrisiko mit. In einer Tabelle werden daraus drei Blätter, die zusammen eine Kreditlinie ergeben müssen.
Wo Tabellen bei tranchierten Darlehen an ihre Grenzen stoßen
-
Ein Blatt je Tranche
Jede Tranche hat einen eigenen Plan. Summen über alle Tranchen hängen an Zellbezügen, die beim Einfügen einer Zeile verrutschen.
-
Unterschiedliche Zinssätze und Zinstagekonventionen
Feste und variable Zinsen und verschiedene Zinstagekonventionen in einer Kreditlinie machen es schwer, die Zinsen mit der Zinsabrechnung der Bank abzugleichen.
-
Limit und Ziehungen laufen auseinander
Limit, gezogene Beträge und der nicht gezogene Teil stehen an verschiedenen Stellen, ebenso die Bereitstellungsprovision auf den nicht gezogenen Teil.
-
Absicherungen, die nur einen Teil abdecken
Welcher Swap welche Tranche ganz oder teilweise absichert, ist in der Tabelle kaum nachzuvollziehen.
Wie TreasuryView tranchierte Darlehen führt
In TreasuryView ist ein tranchiertes Darlehen ein Darlehen mit mehreren Tranchen. Über „Tranche hinzufügen“ legen Sie eine weitere Tranche an. Jede Tranche hat eigene Reiter: „Nominal & Laufzeit“, „Zinssatz“, „Tilgung“, „Konventionen“ und „Metadaten“. In der Upload-Datei und in der API heißt eine Tranche „Leg“.
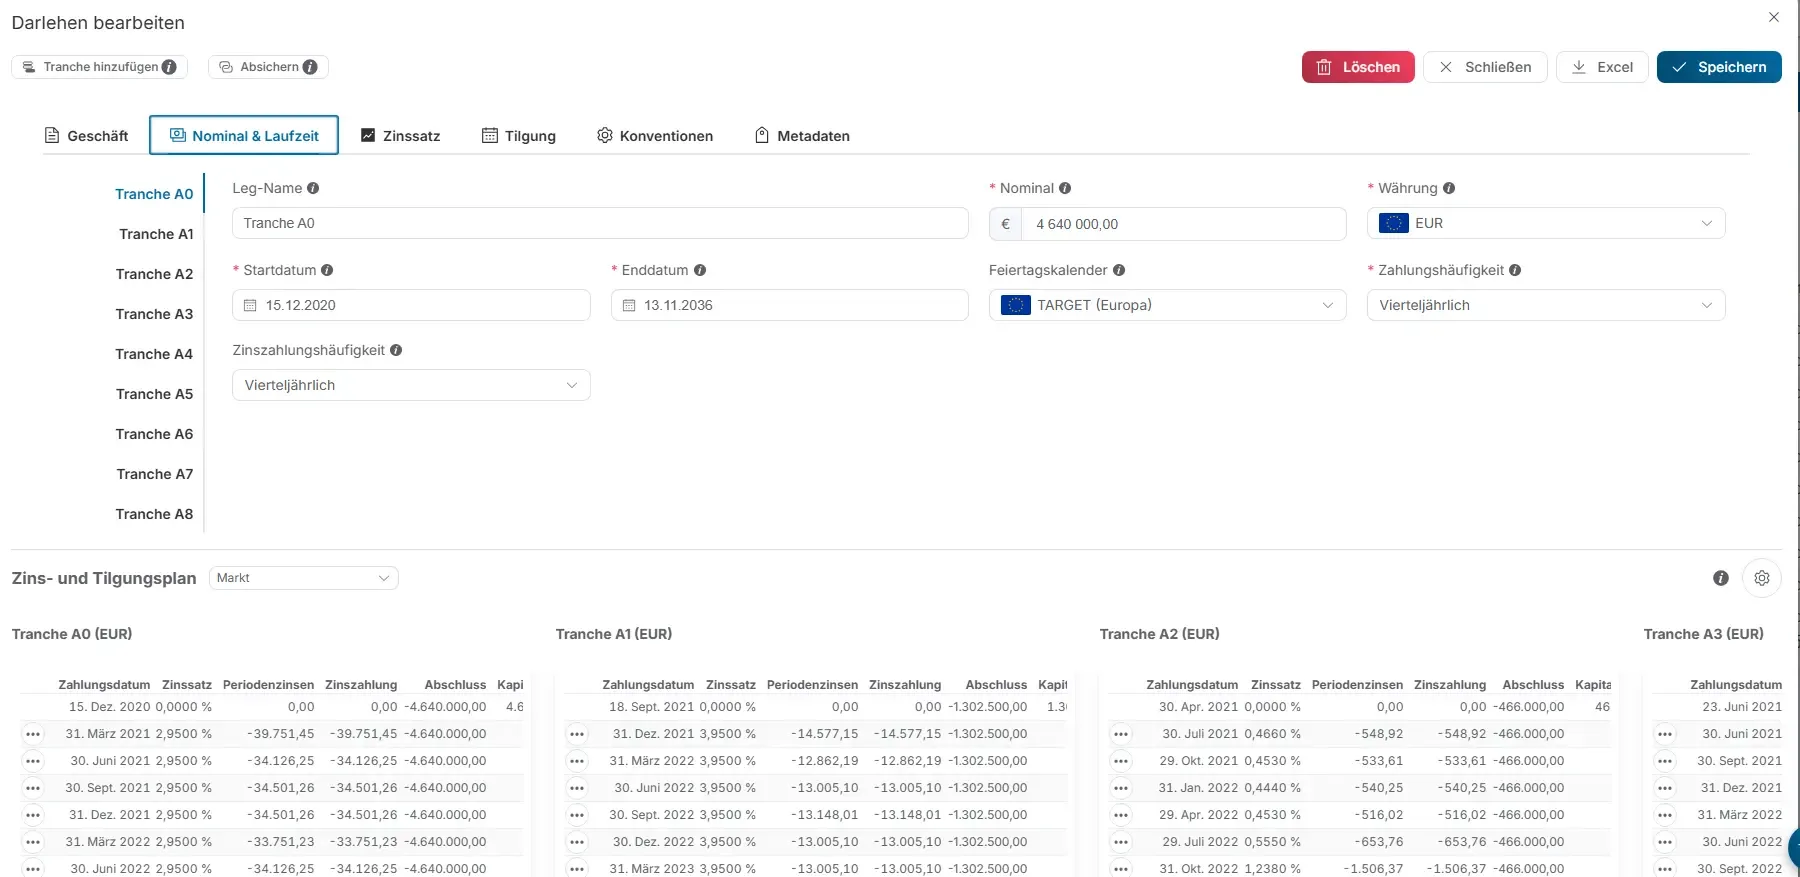
| Was Sie festlegen | In TreasuryView |
|---|---|
| Eine Kreditlinie | Ein Darlehen mit Limit, darunter die Tranchen |
| Betrag, Währung, Termine | Je Tranche: Nominal, Währung, Start- und Enddatum, Zahlungs- und Zinszahlungshäufigkeit, Feiertagskalender |
| Zinssatz | Je Tranche: fest oder variabel, Referenzzinssatz und Marge, Zinsober- und Zinsuntergrenze, Zinstagekonvention |
| Tilgung | Je Tranche: endfällig, linear, Annuität und Varianten |
| Limit und Bereitstellungsprovision | Limit und Bereitstellungsprovision am Darlehen; nicht gezogener Betrag und Provision werden berechnet |
| Absicherung | Ein Swap lässt sich mit dem Darlehen verknüpfen; Absicherungsquote und offene Position werden berechnet |
| Zins- und Tilgungsplan | Alle Tranchen nebeneinander mit Datum, Zinssatz, Zinsen, Restschuld (Spalte „Abschluss“) und Tilgung |
| Auswertungen | Zinskosten und Fälligkeitsprofil nach Tranche, Gesellschaft, Land und Währung, als Excel- oder CSV-Export oder über die REST-API |
Sie erfassen Tranchen in der Maske, laden sie aus einer Tabelle mit einer Zeile je Tranche hoch oder senden sie per API. Ein Beispiel Schritt für Schritt finden Sie unter Kreditlinie anlegen. Für Darlehen, deren Konditionen sich im Lauf der Zeit ändern, siehe Refinanzierungsdarlehen anlegen.
Was TreasuryView nicht tut
TreasuryView ist für den Darlehensnehmer gebaut. Es verwaltet keine Darlehen für Darlehensgeber, führt kein Register der Darlehensgeber und bildet weder Verkäufe von Anteilen (Sell-downs) noch die Rolle des Agenten (Facility Agent) im Konsortium ab. Verbriefungstranchen, Zahlungskaskaden und On-Chain-Darlehen bildet es ebenfalls nicht ab. Was TreasuryView umfasst und was nicht, zeigt die Funktionsübersicht.
Fünf Fragen an jede Software für tranchierte Darlehen
Die meisten Programme, die bei „Software für tranchierte Darlehen“ auftauchen, sind für Darlehensgeber und Banken gebaut. Als Darlehensnehmer sollten Sie fünf Dinge prüfen:
- Ist die Software für die Sicht des Darlehensnehmers gebaut oder für Kreditvergabe und Darlehensverwaltung auf Seiten der Bank?
- Kann jede Tranche einen eigenen Zinssatz, eine eigene Währung, ein eigenes Tilgungsprofil und eine eigene Laufzeit haben?
- Bildet sie das Limit, gezogene und nicht gezogene Beträge und die Bereitstellungsprovision ab?
- Lässt sich eine Absicherung mit dem Darlehen verknüpfen, und zeigt die Software, was offen bleibt?
- Zeigen die Auswertungen Zinsen und Fälligkeiten je Tranche und für das ganze Portfolio? Mehr dazu unter Darlehensportfolio-Management.
FAQ: tranchierte Darlehen verwalten
Was ist ein tranchiertes Darlehen?
Ein tranchiertes Darlehen ist ein Darlehensvertrag, der in Teile aufgeteilt ist, die Tranchen heißen. Jede Tranche hat einen eigenen Betrag und kann einen eigenen Zinssatz, eine eigene Währung, ein eigenes Tilgungsprofil und eine eigene Laufzeit haben. Darlehensnehmer nutzen Tranchen, um die Finanzierung unter einer Kreditlinie an unterschiedliche Bedarfe anzupassen.
Was unterscheidet eine Darlehenstranche von einer Verbriefungstranche?
Eine Darlehenstranche ist ein Teil einer Kreditlinie, den der Darlehensnehmer zurückzahlt. Eine Verbriefungstranche ist eine Klasse von Wertpapieren, etwa vorrangig oder nachrangig, die aus einem Pool von Krediten entsteht und eine Zahlungskaskade hat, die bestimmt, wer zuerst bezahlt wird. TreasuryView bildet Darlehenstranchen ab, keine Verbriefungstranchen.
Wie behält man die Tranchen einer Kreditlinie im Blick?
Erfassen Sie die Kreditlinie einmal mit ihrem Limit und legen Sie jede Tranche mit eigenem Betrag, eigener Währung, eigenem Zinssatz, eigener Tilgung und eigenen Terminen an. Zinsen, Salden und Fälligkeiten werden dann je Tranche und für die ganze Kreditlinie berechnet. In TreasuryView ist das ein Darlehen mit einem Reiter je Tranche.
Kann jede Tranche einen eigenen Zinssatz, eine eigene Währung und eine eigene Laufzeit haben?
Ja. In TreasuryView hat jede Tranche ihr eigenes Nominal, ihre eigene Währung, ihr eigenes Start- und Enddatum, ihre eigene Zinsart, Marge, Zinstagekonvention und ihr eigenes Tilgungsprofil. Eine Kreditlinie kann feste und variable Tranchen nebeneinander enthalten.
Wie wird die Bereitstellungsprovision auf den nicht gezogenen Teil berechnet?
Die Bereitstellungsprovision fällt zum vereinbarten Satz auf den nicht in Anspruch genommenen Teil des Limits an. TreasuryView berechnet den nicht gezogenen Betrag und die Provision für jede Periode, einschließlich Limitabsenkungen.
Unterstützt TreasuryView Konsortialdarlehen?
TreasuryView unterstützt Konsortialdarlehen aus Sicht des Darlehensnehmers, mit Tranchen, Limit und Bereitstellungsprovision. Es führt kein Register der Darlehensgeber und unterstützt weder Sell-downs noch die Rolle des Agenten (Facility Agent) im Konsortium.
Bildet TreasuryView Verbriefungstranchen oder Zahlungskaskaden ab?
Nein. TreasuryView verwaltet Verbindlichkeiten von Unternehmen als Darlehensnehmer. Verbriefungsstrukturen und Zahlungskaskaden bildet es nicht ab.
Quellen und weiterführende Literatur
Die Quellen wurden zuletzt am 11. November 2026 geprüft. Es sind externe Quellen, nicht von TreasuryView.
- Term Loan Tranches von Reed Smith (englisch): wie sich eine Tilgungstranche von einer revolvierenden Tranche in einer Konsortialfinanzierung unterscheidet
Diese Seite dient der allgemeinen Information und ersetzt keine steuerliche oder rechtliche Beratung im Einzelfall. Stand: November 2026.
Jede Tranche im Blick, ohne ein Blatt je Tranche
Erfassen Sie Ihre tranchierten Darlehen in TreasuryView und sehen Sie Zinsen und Fälligkeiten je Tranche, die Absicherung je Darlehen und das ganze Portfolio.